ООО «Кванта» ввозило из Малайзии рафинированное дезодорированное пальмоядровое масло и декларировало его по коду ТН ВЭД 1513 29 900 1 со ставкой ввозной пошлины 5 %. Балтийская таможня назначила экспертизу, выпустила партию под денежный залог, а затем по заключению своего эксперта переклассифицировала товар в позицию 1516 20 980 1, гидрогенизированные жиры и масла, со ставкой 15 %. Через год с лишним таможня составила акт о неуплате на 1 218 215,73 рубля, зачла залог, выставила требование на остаток с пени и списала деньги со счета общества по инкассо. Выход был один: оспаривание требования таможни в арбитражном суде.
Я представлял общество в Арбитражном суде Санкт-Петербурга и Ленинградской области. Решением от 14 октября 2013 года по делу № А56-44547/2013 суд признал требование таможни недействительным и обязал вернуть на счет общества 1 218 215,73 рубля пошлины и 159 835,02 рубля пени. Решение обжаловано и оставлено в силе. Дело старое, но механика спора о коде товара с тех пор не изменилась, а нормы обновились. Ниже разбор и блок о том, что действует сейчас.
Почему таможня изменила код ТН ВЭД: одна товарная позиция и десять процентов ставки
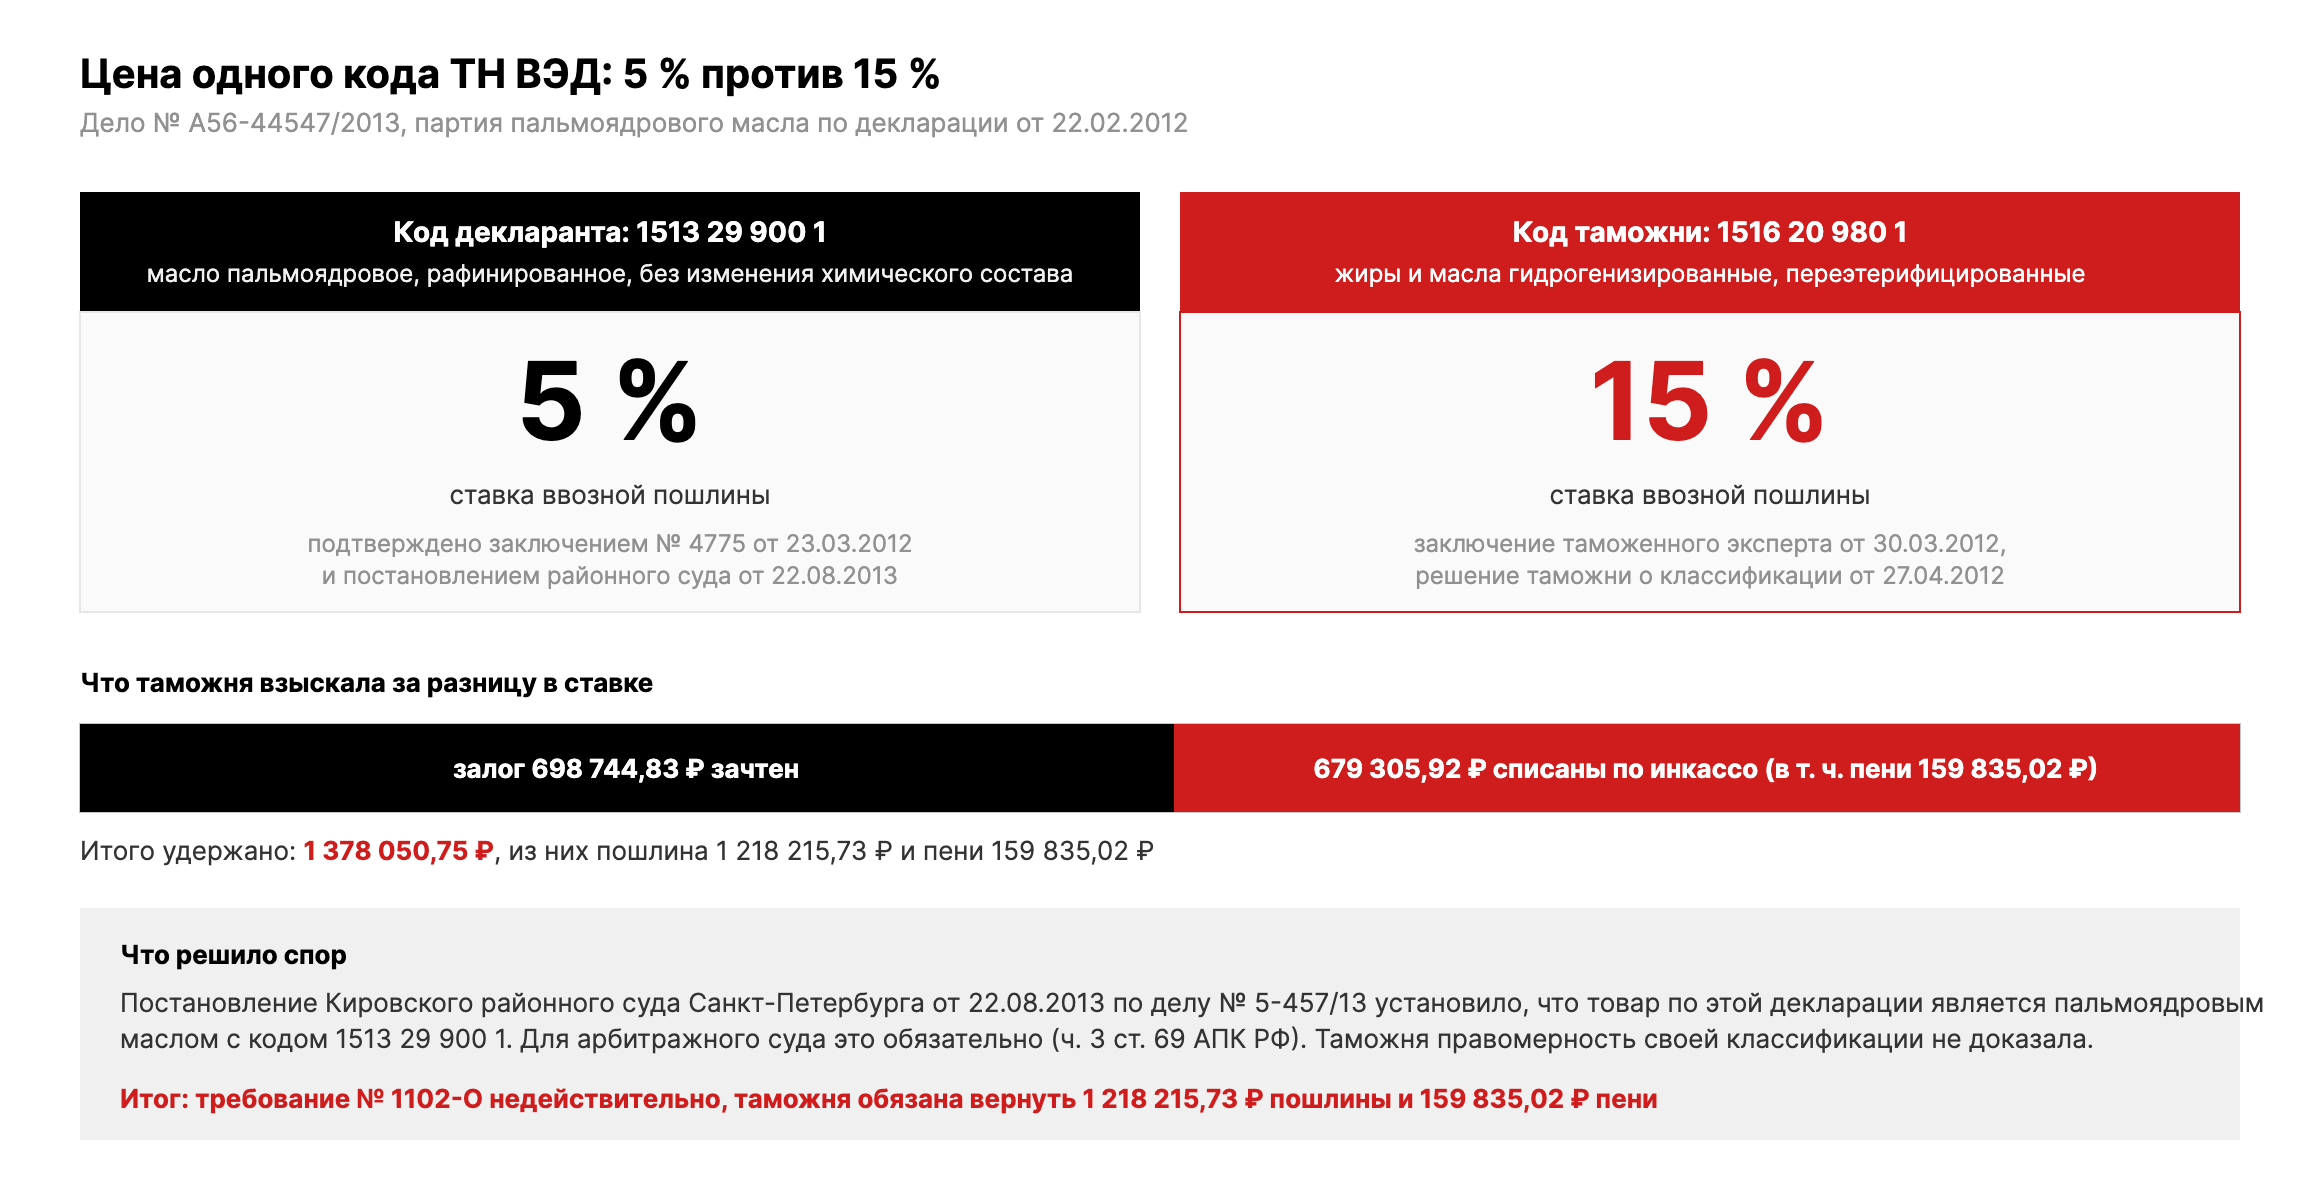
Позиция 1513 ТН ВЭД включает кокосовое, пальмоядровое масло и масло бабассу и их фракции, рафинированные или нет, но без изменения химического состава. Позиция 1516 включает жиры и масла, полностью или частично гидрогенизированные, переэтерифицированные или элаидинизированные. Разница в ставке на 2012 год: 5 % против 15 % от таможенной стоимости. Для одной партии по декларации от 22 февраля 2012 года это обернулось доначислением 1 218 215,73 рубля.
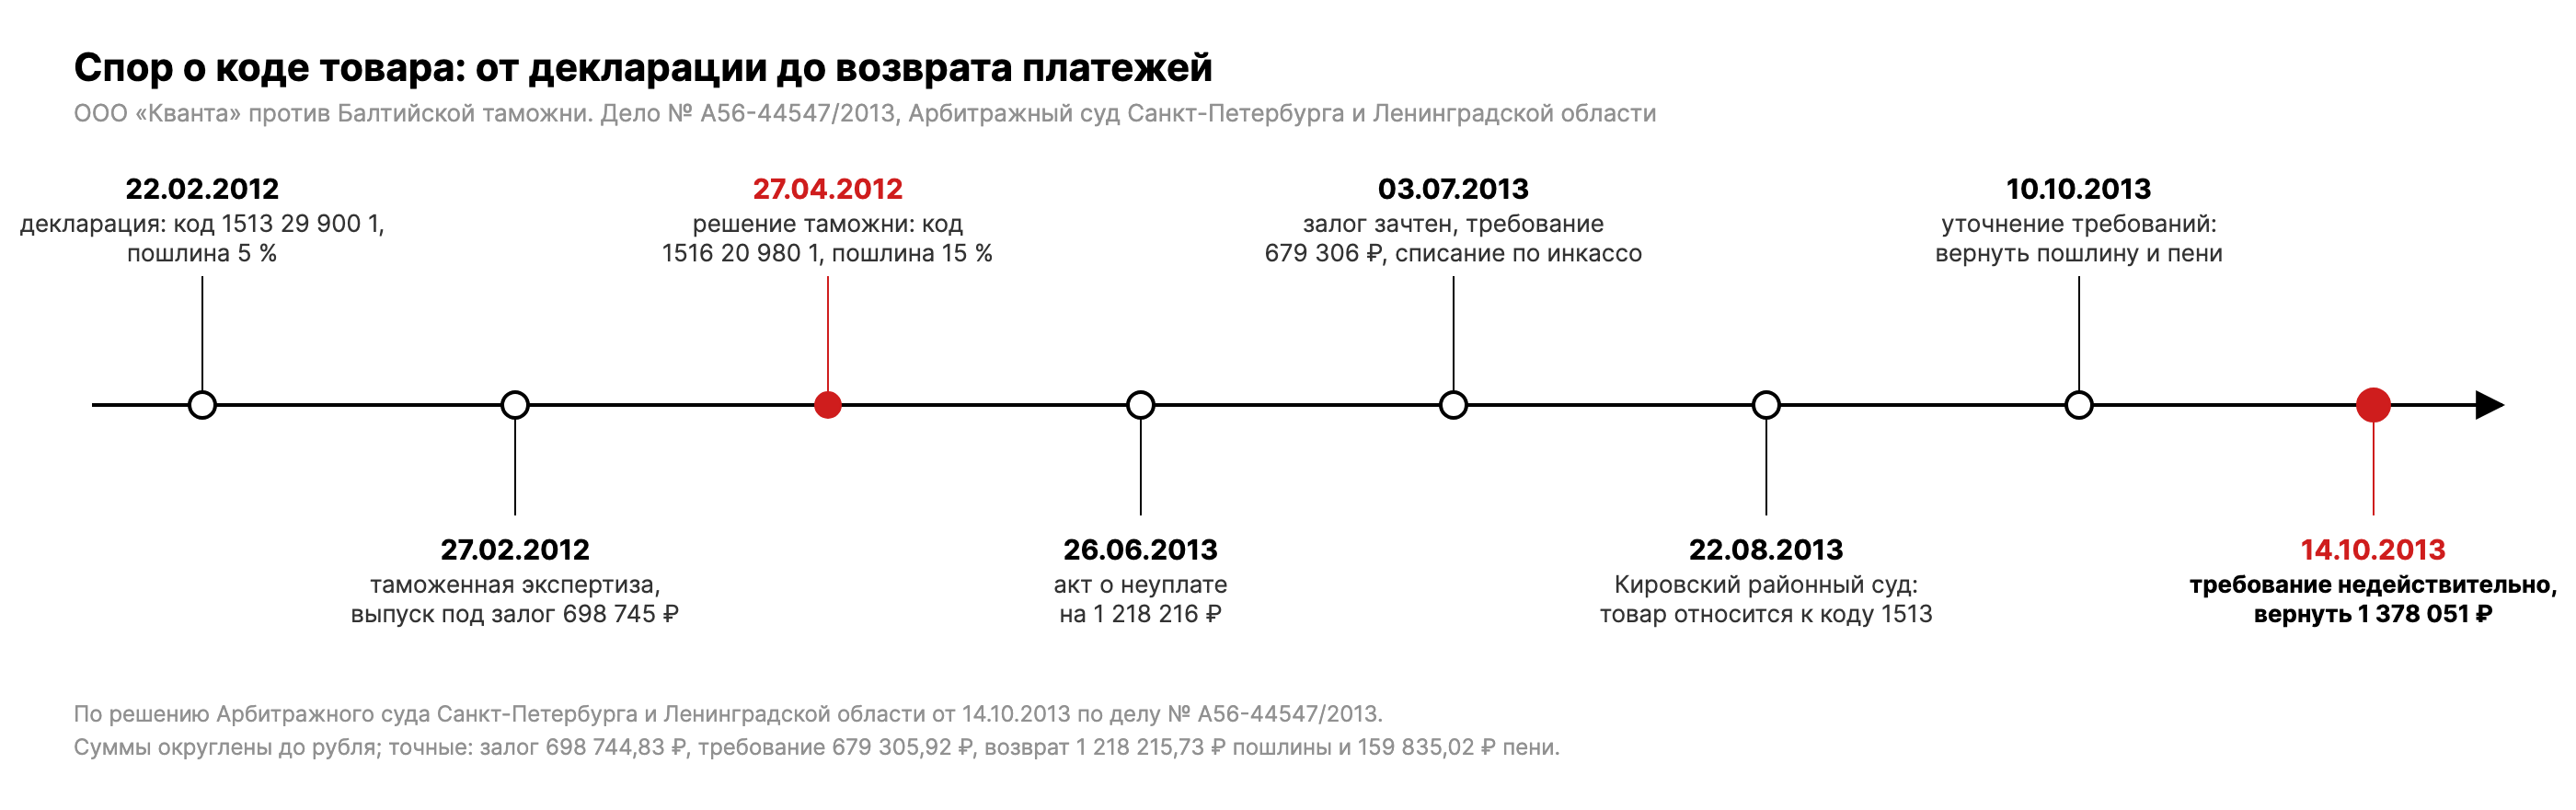
Хронология. 27 февраля 2012 года таможня назначила экспертизу для определения кода, товар выпущен под обеспечение 698 744,83 рубля по таможенной расписке. 30 марта 2012 года таможенный эксперт дал заключение, 27 апреля 2012 года таможня приняла решение о классификации по коду 1516 20 980 1. 26 июня 2013 года составлен акт об обнаружении факта неуплаты, залог зачтен, 3 июля 2013 года выставлено требование № 1102-О на 679 305,92 рубля, включая пени 159 835,02 рубля, и эта сумма списана инкассовым поручением.
Как оспорить таможенную экспертизу: доказательства, что масло не гидрогенизировано
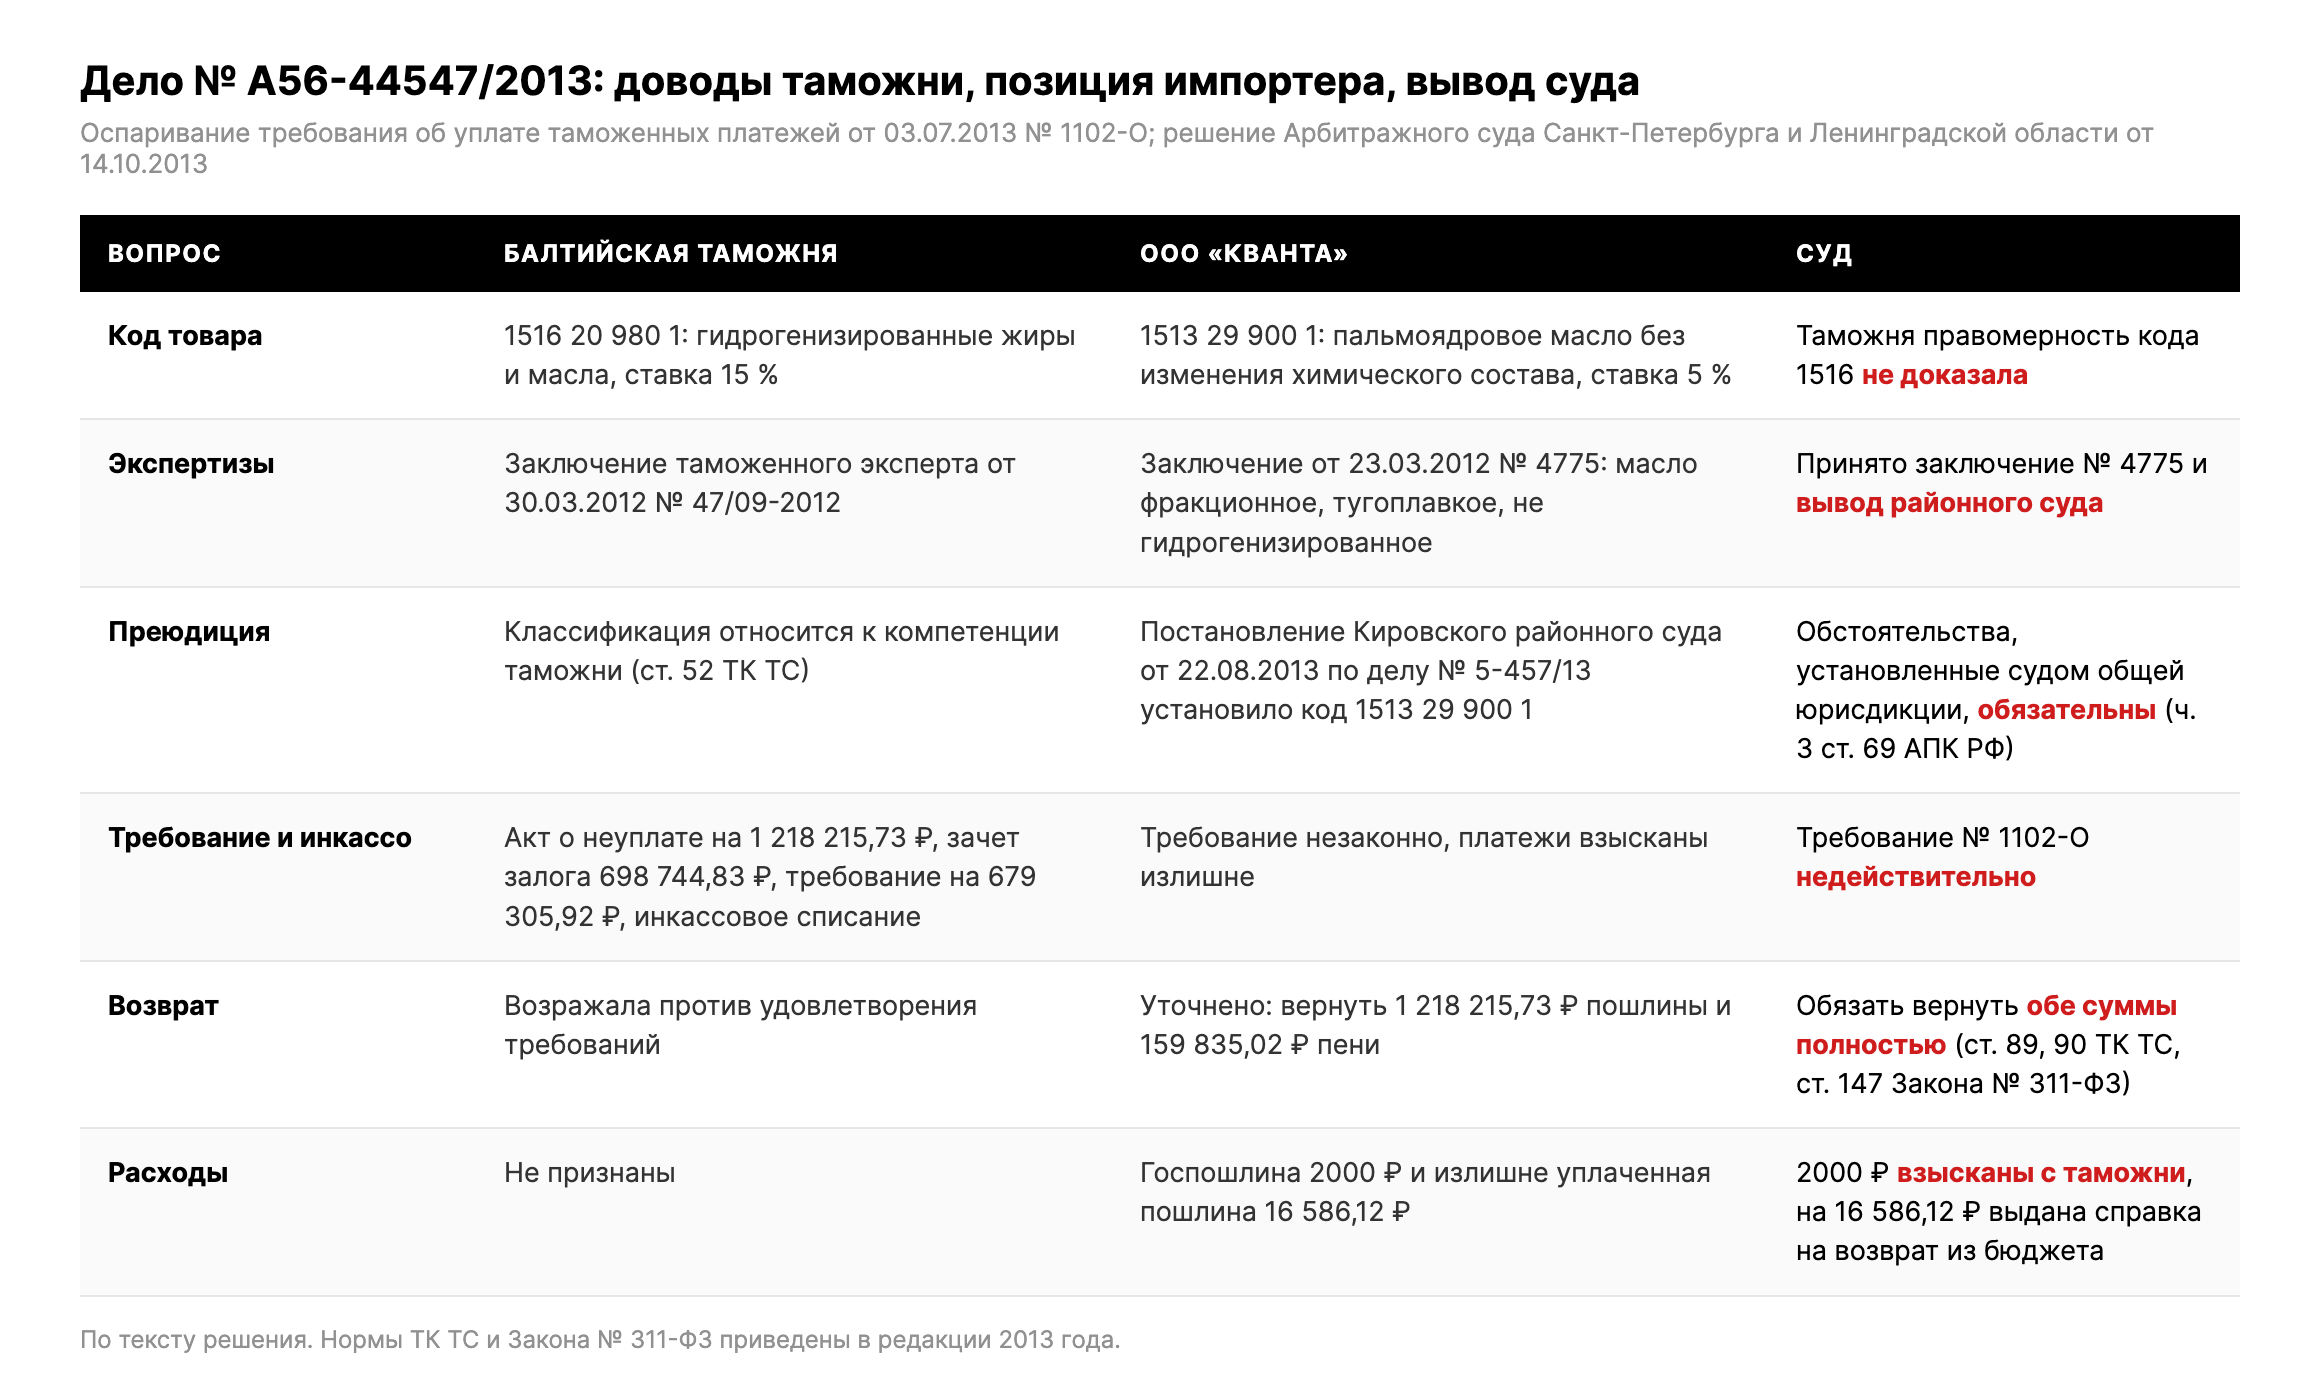
Общество опиралось на два доказательства. Экспертное заключение от 23 марта 2012 года № 4775 установило, что образцы представляют собой пальмовое масло рафинированное дезодорированное фракционное, тугоплавкое, не подвергшееся модификации с изменением химического состава, без примесей других жиров, и рекомендовало код 1513 29 900 1. Второе и решающее: постановление Кировского районного суда Санкт-Петербурга от 22 августа 2013 года по делу № 5-457/13, вступившее в законную силу. В нем суд общей юрисдикции установил, что товар по этой декларации является пальмоядровым рафинированным дезодорированным маслом и подлежит классификации по коду 1513 29 900 1.
По ч. 3 ст. 69 АПК РФ вступившее в силу решение суда общей юрисдикции обязательно для арбитражного суда по вопросам об обстоятельствах, установленных этим решением и касающихся тех же лиц. Арбитражный суд применил это правило: таможня не доказала правомерность отнесения товара к позиции 1516, поэтому требование об уплате платежей недействительно, а взысканные суммы излишни и подлежат возврату по ст. 147 Закона № 311-ФЗ о таможенном регулировании.
Возврат таможенных платежей: что суд обязал вернуть
В заседании требования были уточнены: вместо возврата залога 679 305,92 рубля общество попросило обязать таможню вернуть всю излишне взысканную пошлину 1 218 215,73 рубля и пени 159 835,02 рубля. Суд удовлетворил требования полностью: признал требование от 03.07.2013 № 1102-О недействительным, обязал таможню вернуть на расчетный счет общества обе суммы, взыскал 2000 рублей госпошлины и выдал справку на возврат 16 586,12 рубля излишне уплаченной госпошлины из бюджета. Возврат по ст. 147 Закона № 311-ФЗ производится в месячный срок с подачи заявления, а при просрочке начисляются проценты по ставке рефинансирования.
Что изменилось в законе с 2013 года
- Таможенный кодекс Таможенного союза заменен Таможенным кодексом ЕАЭС с 1 января 2018 года. Классификация товаров и проверка кода таможней регулируются ст. 20 ТК ЕАЭС, товарная номенклатура называется ТН ВЭД ЕАЭС.
- Закон № 311-ФЗ заменен Федеральным законом от 03.08.2018 № 289-ФЗ о таможенном регулировании. Излишне уплаченные и излишне взысканные платежи возвращаются через зачет в авансовые платежи (ст. 67), а авансовые платежи возвращаются на счет по заявлению плательщика; срок обращения три года.
- Решение таможни о классификации оспаривается в арбитражном суде в течение трех месяцев со дня, когда декларант узнал о нем (ч. 4 ст. 198 АПК РФ). Само требование об уплате платежей и инкассовое списание оспариваются отдельно, срок тот же.
- Правило о преюдиции ч. 3 ст. 69 АПК РФ не изменилось: обстоятельства, установленные вступившим в силу актом суда общей юрисдикции, арбитражный суд заново не проверяет.
«Таким образом, таможенным органом не доказана правомерность отнесения спорного товара к товарной позиции ТН ВЭД 1516 20 980 1». Решение Арбитражного суда Санкт-Петербурга и Ленинградской области от 14.10.2013 по делу № А56-44547/2013.
Что делать импортеру, если таможня изменила код ТН ВЭД
- При назначении таможенной экспертизы запросить копию решения о ее назначении и заключения, а также сохранить контрольные пробы: без них оспаривать вывод эксперта сложно.
- Заказать независимое исследование состава товара в аккредитованной лаборатории по тем же признакам, на которые ссылается таможня (для масел это гидрогенизация и изменение химического состава).
- Оспорить решение таможни о классификации товара в арбитражном суде в трехмесячный срок, не дожидаясь акта о неуплате и требования: доначисление с пени растет каждый месяц.
- Если по тому же товару уже есть судебный акт (например, постановление районного суда по административному делу), заявить о преюдиции по ч. 3 ст. 69 АПК РФ.
- После признания требования недействительным подать в таможню заявление о возврате излишне взысканных платежей, а при отказе или просрочке просить суд обязать таможню вернуть деньги с процентами.
- Следить со сроком: заявление о возврате подается в течение трех лет со дня уплаты или взыскания.
Частые вопросы
*В какой срок можно оспорить решение таможни?* Три месяца со дня, когда декларант узнал о решении (ч. 4 ст. 198 АПК РФ). Требование об уплате платежей оспаривается отдельно в тот же срок.
*Можно ли вернуть уже списанные таможенные платежи?* Да, если требование признано недействительным. В этом деле суд обязал таможню вернуть на счет и пошлину, и пени; сейчас заявление о возврате подается в течение трех лет.
*Нужен ли адвокат в арбитражном суде по такому спору?* Закон этого не требует, но представитель организации должен иметь высшее юридическое образование или ученую степень по юридической специальности (ч. 3 ст. 59 АПК РФ). Основная работа в таком деле идет с экспертизой и сроками.
Если таможня переклассифицировала ваш товар, доначислила платежи или списала обеспечение, пришлите декларацию, решение о классификации, заключение эксперта и требование: скажу, есть ли основания для оспаривания, какие сроки идут и что можно вернуть. Обещать результат не вправе, обещаю разбор и честную оценку.