ООО «Кванта» ввезло из Малайзии пальмоядровое рафинированное дезодорированное масло и задекларировало его по коду ТН ВЭД 1513 29 900 1 со ставкой ввозной пошлины 5 %. Балтийская таможня по заключению своего эксперта отнесла товар к позиции 1516, гидрогенизированным жирам и маслам со ставкой 15 %, выставила требование № 1101-О, зачла залог и списала остаток со счета общества. Арбитражный суд Санкт-Петербурга и Ленинградской области решением от 19 ноября 2013 года признал требование недействительным и обязал таможню вернуть 1 218 215,73 рубля пошлины и 159 835,02 рубля пени. Тринадцатый арбитражный апелляционный суд постановлением от 17 февраля 2014 года оставил решение без изменения. Разбор полезен всем, у кого таможня изменила код ТН ВЭД по заключению своего эксперта.
Я представлял общество в этом деле. Это второе из двух дел общества по одной проблеме: разбор дела № А56-44547/2013 по другой декларации уже опубликован, и там главную роль сыграло постановление районного суда. В этом решении суд сам разобрал, чем товарная позиция 1513 отличается от 1516 и какие выводы экспертизы это различие доказывают. Этому и посвящен разбор: как спорить с таможней о коде по существу, через состав товара.
Как таможня изменила код ТН ВЭД: декларация, экспертиза, залог и требование
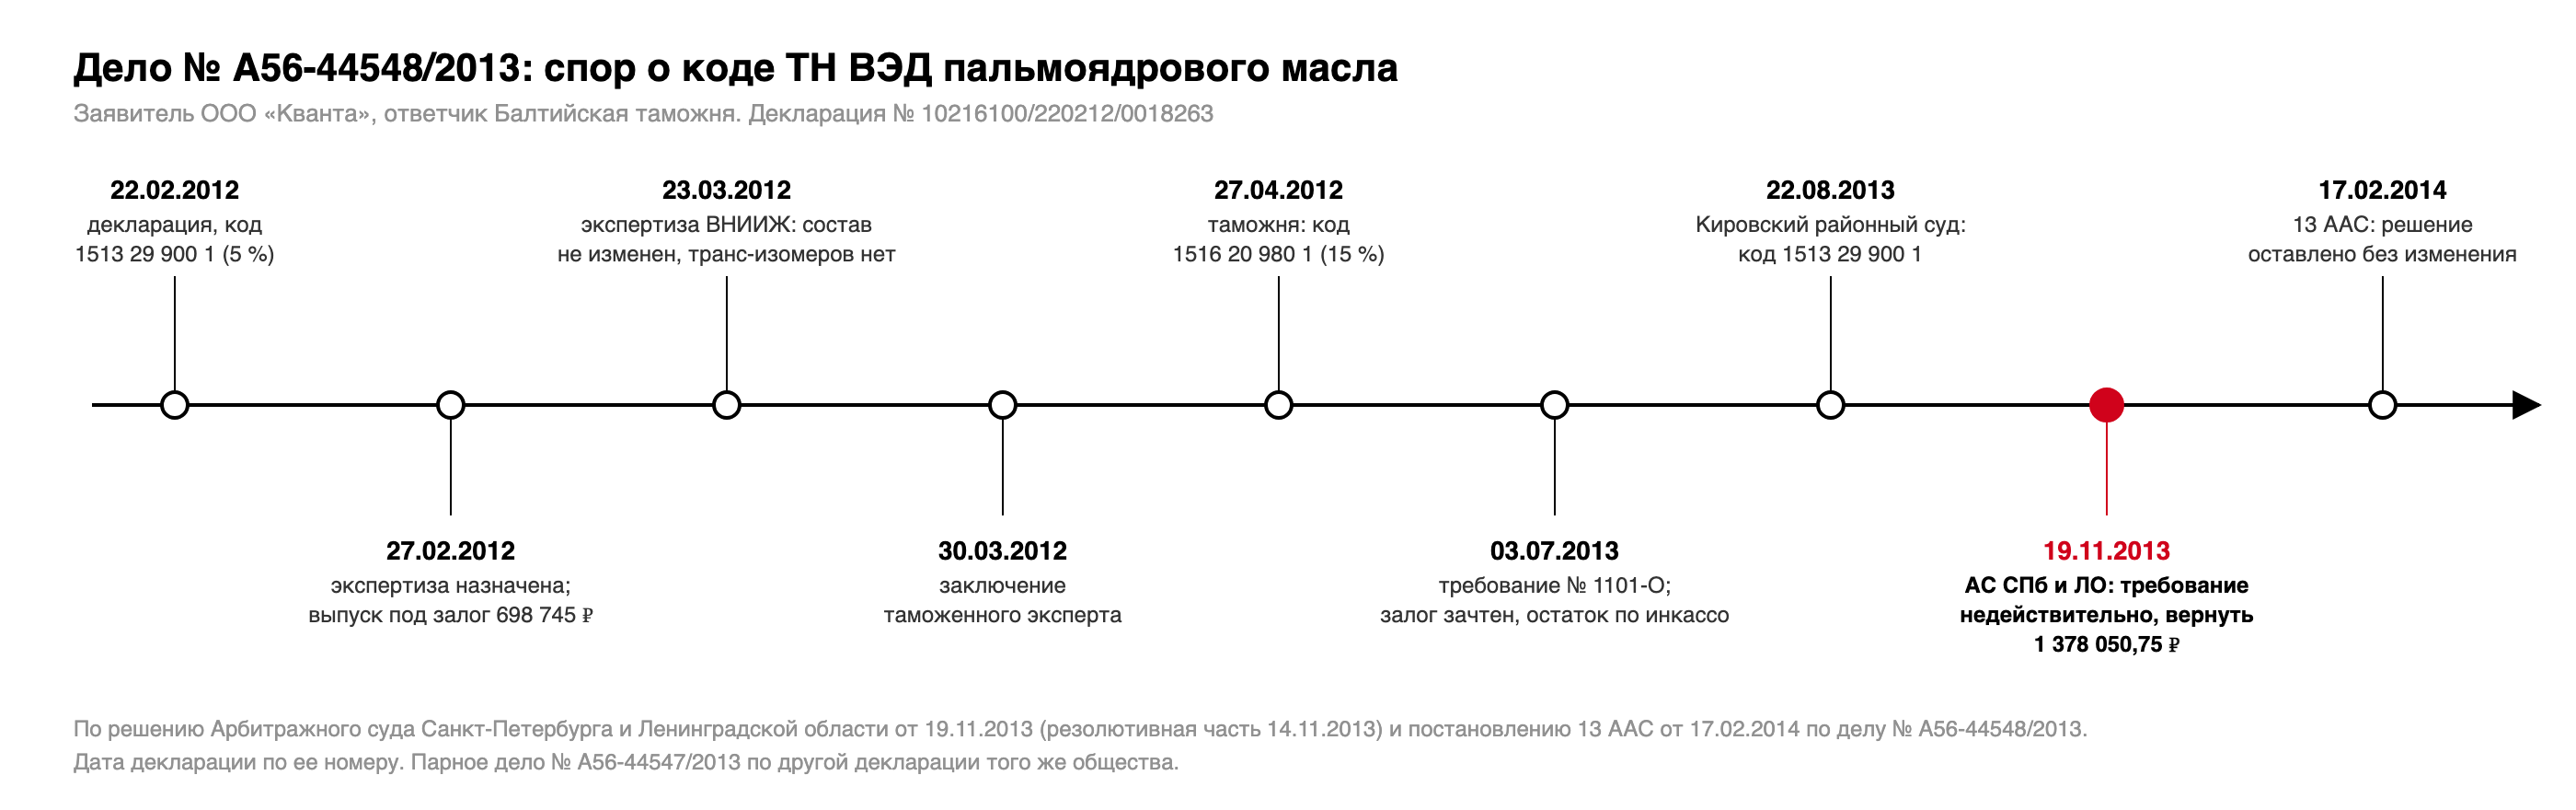
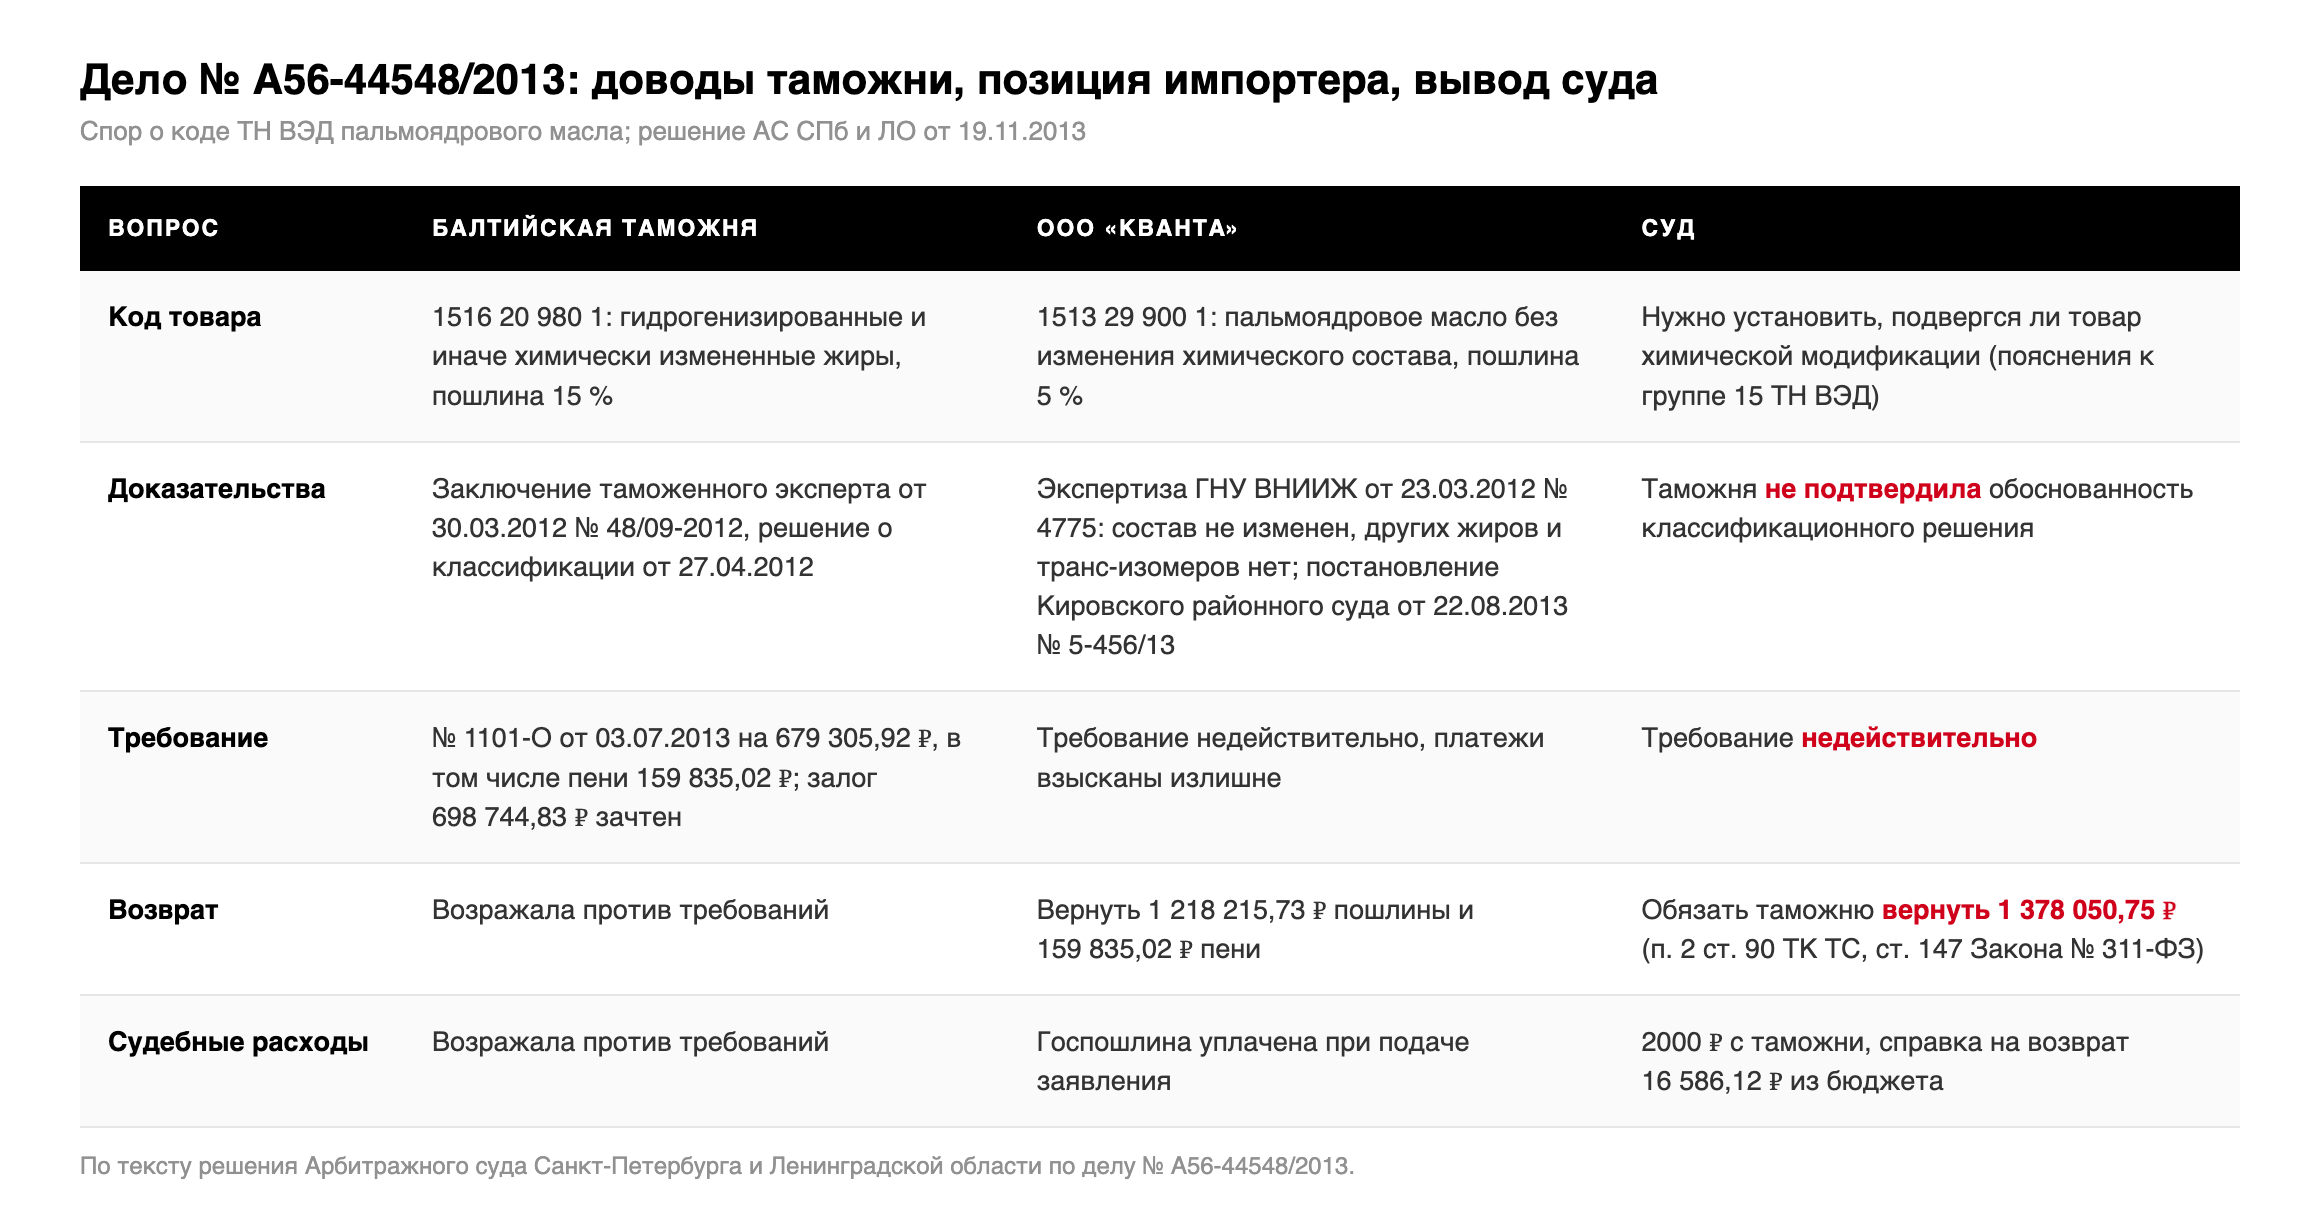
Общество ввозило масло по контракту от 01.01.2007 № V-KV/3/06 с малайзийским поставщиком. По декларации № 10216100/220212/0018263 товар заявлен по коду 1513 29 900 1. 27 февраля 2012 года таможня приняла решение № 18/270212 о назначении таможенной экспертизы для проверки классификации и выпустила товар под обеспечение уплаты таможенных платежей 698 744,83 рубля по таможенной расписке. 30 марта 2012 года таможенный эксперт дал заключение № 48/09-2012, и 27 апреля 2012 года таможня приняла решение о классификации товара по коду 1516 20 980 1.
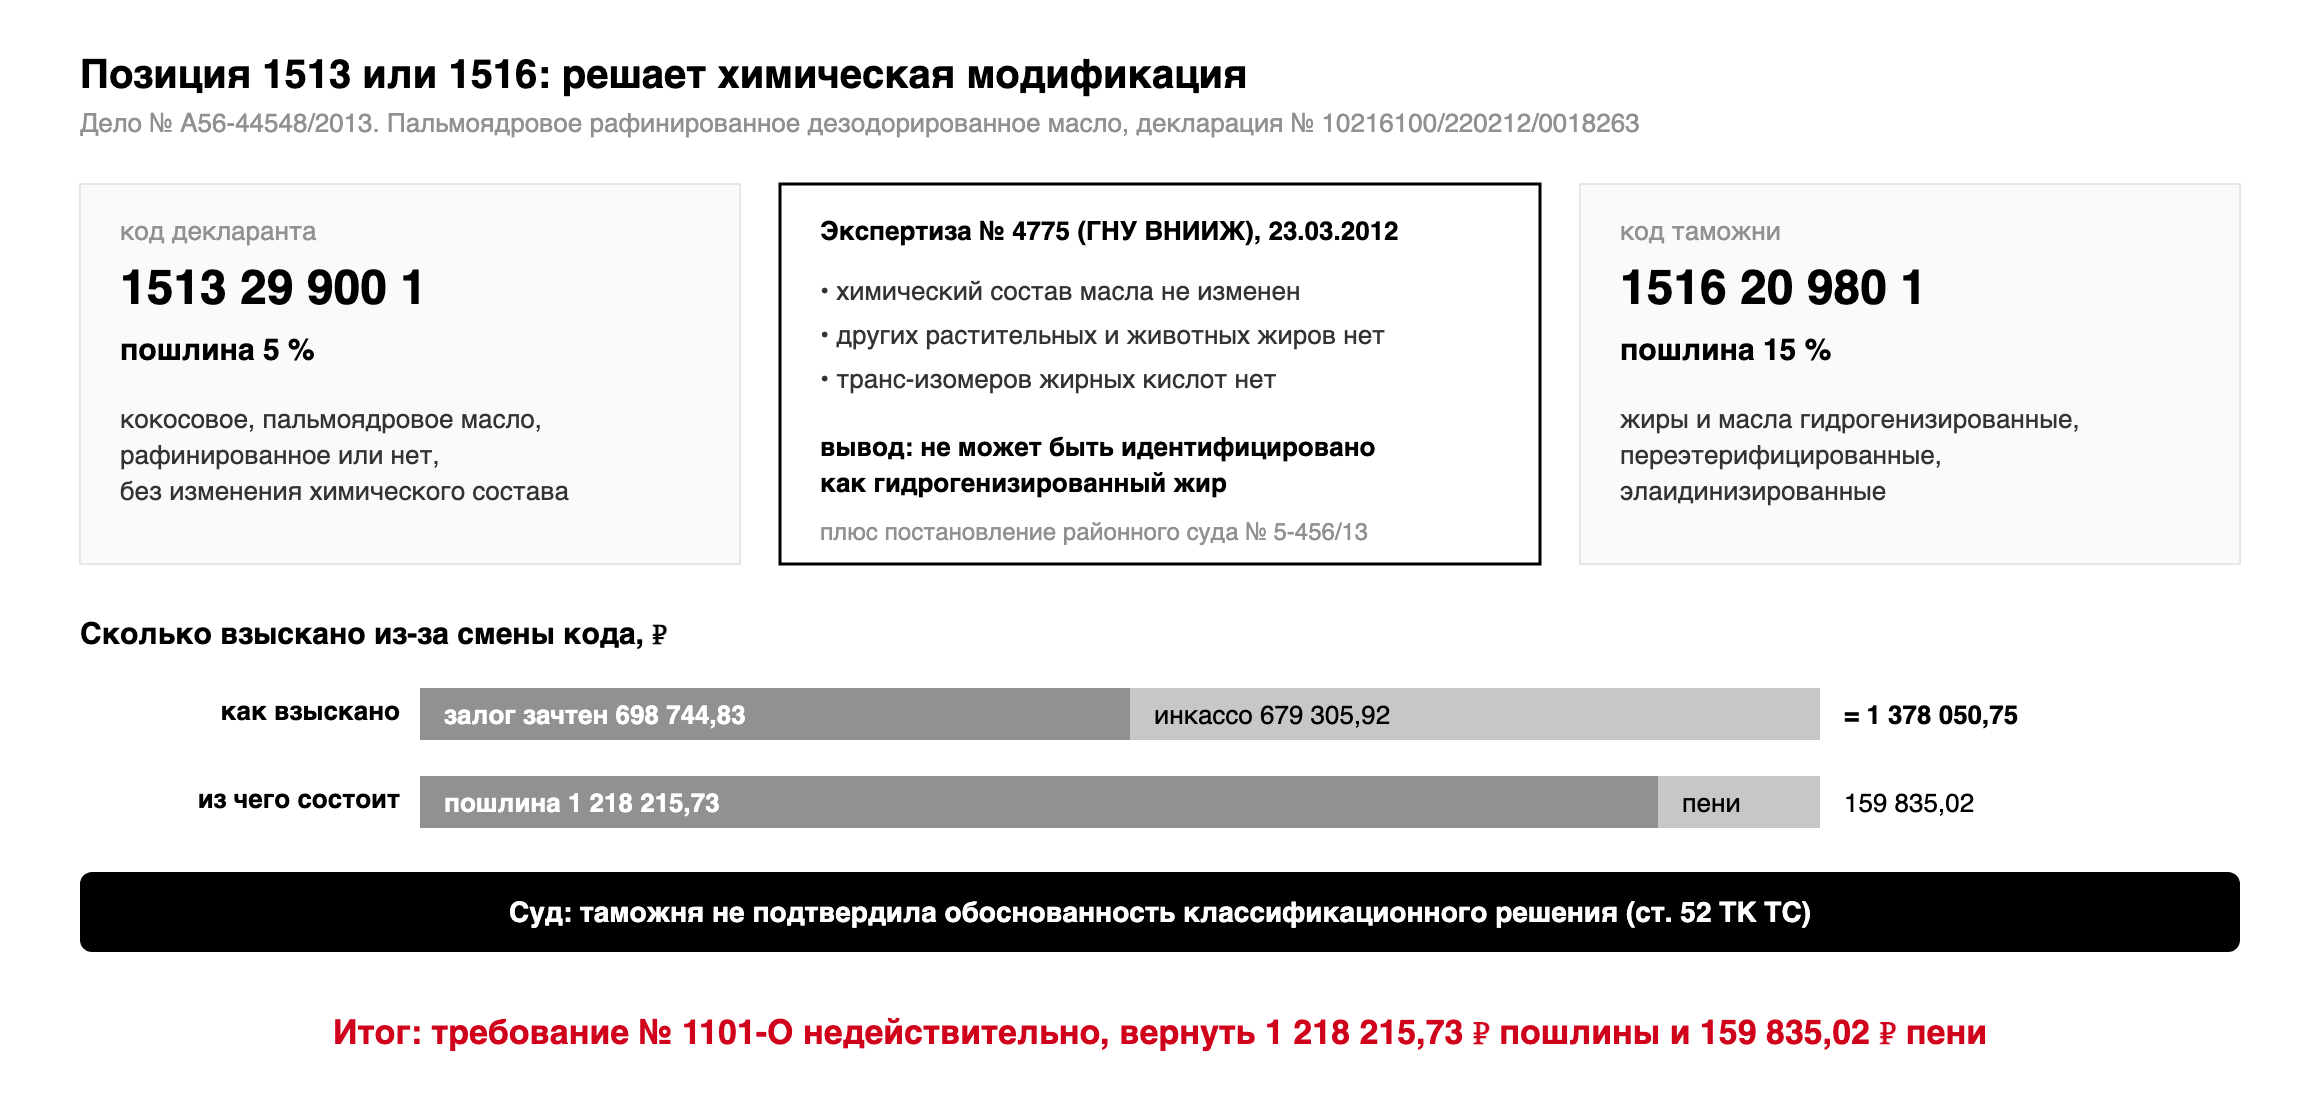
Затем таможня провела проверку полноты уплаты и 3 июля 2013 года выставила требование № 1101-О на 679 305,92 рубля, в том числе пени 159 835,02 рубля. Залог 698 744,83 рубля таможня зачла, а 679 305,92 рубля списала с банковского счета общества инкассовым поручением. Итого из-за смены кода взыскано 1 378 050,75 рубля: 1 218 215,73 рубля пошлины и 159 835,02 рубля пени.
Оспаривание требования таможни общество начало с заявления о признании его недействительным и, уточнив заявление по ст. 49 АПК РФ, попросило вернуть из бюджета излишне взысканную пошлину и пени.
Позиция таможни
Таможня опиралась на заключение своего эксперта и решение о классификации по позиции 1516 и возражала против требований общества.
Классификация товара по ТН ВЭД: чем позиция 1513 отличается от 1516
Позиция 1513 включает кокосовое, пальмоядровое масло и масло бабассу и их фракции, нерафинированные или рафинированные, но без изменения химического состава. Ставка ввозной пошлины 5 %. Позиция 1516 включает животные или растительные жиры и масла и их фракции, полностью или частично гидрогенизированные, переэтерифицированные, реэтерифицированные или элаидинизированные. Ставка 15 %.
Суд опирался на пояснения к группе 15 ТН ВЭД. В позиции 1507-1515 входят отдельные, не смешанные с жирами другой природы растительные масла, рафинированные или нет, но химически не модифицированные. В позицию 1516 входят масла, подвергнутые определенным химическим превращениям, в том числе гидрогенизации: продукт обрабатывают чистым водородом при соответствующих температуре и давлении в присутствии катализатора, обычно тонкоизмельченного никеля. Гидрогенизация повышает температуру плавления жиров и увеличивает консистенцию масел, превращая ненасыщенные глицериды в насыщенные.
Отсюда критерий, который суд сформулировал прямо: чтобы выбрать между 1513 и 1516, нужно установить, подвергся ли товар химической модификации. Рафинация сама по себе товар в 1516 не переводит: рафинированные масла названы в обеих позициях.
Независимая экспертиза против таможенной: как доказывалось, что масло не гидрогенизировано
- Экспертиза отвечала на спорный признак. По заключению ГНУ ВНИИЖ Россельхозакадемии от 23.03.2012 № 4775 химический состав пальмоядрового масла не изменен, в пробах нет других растительных и животных жиров, транс-изомеры жирных кислот отсутствуют, поэтому жировые продукты не могут быть идентифицированы как гидрогенизированные жиры.
- По той же декларации уже высказался суд общей юрисдикции. Вступившим в законную силу постановлением Кировского районного суда Санкт-Петербурга от 22 августа 2013 года по делу № 5-456/13 установлено, что товар по этой декларации является маслом пальмоядровым рафинированным дезодорированным и классифицируется по коду 1513 29 900 1.
Возврат таможенной пошлины и пени: что решил суд
Суд пришел к выводу, что таможня не подтвердила обоснованность оспариваемого классификационного решения, оно не соответствует закону и нарушает права и законные интересы общества. По ст. 52 Таможенного кодекса Таможенного союза правильность классификации проверяет таможня, а при выявлении неверной классификации сама принимает решение (п. 3 ст. 52 ТК ТС). Раз код меняет таможня, подтвердить обоснованность нового кода должна она, а здесь такого подтверждения нет.
Итог в резолютивной части:
- требование Балтийской таможни от 03.07.2013 № 1101-О об уплате таможенных платежей признано недействительным;
- таможня обязана устранить нарушение прав общества, вернув излишне взысканные таможенные платежи 1 218 215,73 рубля и пени 159 835,02 рубля;
- с таможни взыскано 2000 рублей расходов по госпошлине;
- обществу выдана справка на возврат из бюджета 16 586,12 рубля госпошлины, уплаченной платежным поручением № 415 от 16.07.2013.
Возврат суд обосновал п. 2 ст. 90 ТК ТС и ст. 147 Федерального закона от 27.11.2010 № 311-ФЗ.
Чем это решение отличается от дела № А56-44547/2013
- Другая декларация и другое требование. Здесь требование № 1101-О и постановление районного суда по делу № 5-456/13, в парном деле требование № 1102-О и дело № 5-457/13.
- Другой ход рассуждения суда. В деле № А56-44547/2013 решающим стало правило о преюдиции ч. 3 ст. 69 АПК РФ. Здесь суд сам разобрал пояснения к группе 15 ТН ВЭД, назвал критерий химической модификации и оценил выводы экспертизы о составе масла.
- Другие даты. Резолютивная часть объявлена 14 ноября 2013 года, полный текст изготовлен 19 ноября 2013 года; в парном деле решение от 14 октября 2013 года.
Суммы пошлины, пени и залога в обоих решениях указаны одинаковые.
Кто должен доказать правильный код товара?
Таможня, если она меняет код, заявленный декларантом. Суд в этом деле оценивал, подтвердила ли таможня обоснованность своего классификационного решения, и признал, что нет. Заключение таможенного эксперта само по себе не решает спор, если независимая экспертиза по тому же признаку дает противоположный вывод.
Почему экспертиза должна отвечать именно на вопрос о модификации?
Потому что суд решает спор по критерию из пояснений к ТН ВЭД. Заключение № 4775 не ограничилось описанием товара, а прямо ответило на спорный признак: состав не изменен, транс-изомеров нет, других жиров нет, значит, продукт нельзя идентифицировать как гидрогенизированный. Описание вроде «масло рафинированное дезодорированное» спор бы не решило: рафинированные масла есть и в 1513, и в 1516.
«Таким образом, для решения вопроса об отнесении товара к товарной позиции 1513 ТН ВЭД либо к товарной позиции 1516 ТН ВЭД необходимо установить, подвергся ли товар химической модификации (изменению химического состава)». Решение Арбитражного суда Санкт-Петербурга и Ленинградской области от 19.11.2013 по делу № А56-44548/2013.
Что делать импортеру, если таможня изменила код ТН ВЭД по заключению своего эксперта
- Найти в пояснениях к ТН ВЭД признак, который разделяет две спорные позиции. В этом деле это было наличие или отсутствие химической модификации.
- Заказать независимую экспертизу состава товара в профильном учреждении и поставить вопросы именно по этому признаку. Здесь это был институт жиров (ГНУ ВНИИЖ): изменение состава, примеси других жиров, транс-изомеры жирных кислот.
- Сопоставить выводы своей и таможенной экспертиз и объяснить суду, почему таможенное заключение не доказывает модификацию.
- Если по той же декларации рассматривалось административное дело, использовать постановление суда по нему: в этом деле общество ссылалось на постановление районного суда.
- Оспаривать требование по каждой декларации отдельно и следить за сроками по каждому делу: у общества было два параллельных дела с разными требованиями.
- Просить суд не только признать требование недействительным, но и обязать таможню вернуть пошлину и пени, а также взыскать расходы по госпошлине.
- Учитывать, что нормы с 2013 года сменились: ТК ТС заменен Таможенным кодексом ЕАЭС, Закон № 311-ФЗ заменен Федеральным законом № 289-ФЗ. Порядок оспаривания и возврата по действующим нормам описан в разборе дела № А56-44547/2013.
Если таможня переклассифицировала ваш товар по заключению своего эксперта, пришлите декларацию, решение о классификации, заключение таможенного эксперта, требование и документы о составе товара: скажу, какой признак решает спор о коде, какие вопросы ставить независимой экспертизе и что можно вернуть. Обещать результат не вправе, обещаю разбор и честную оценку.