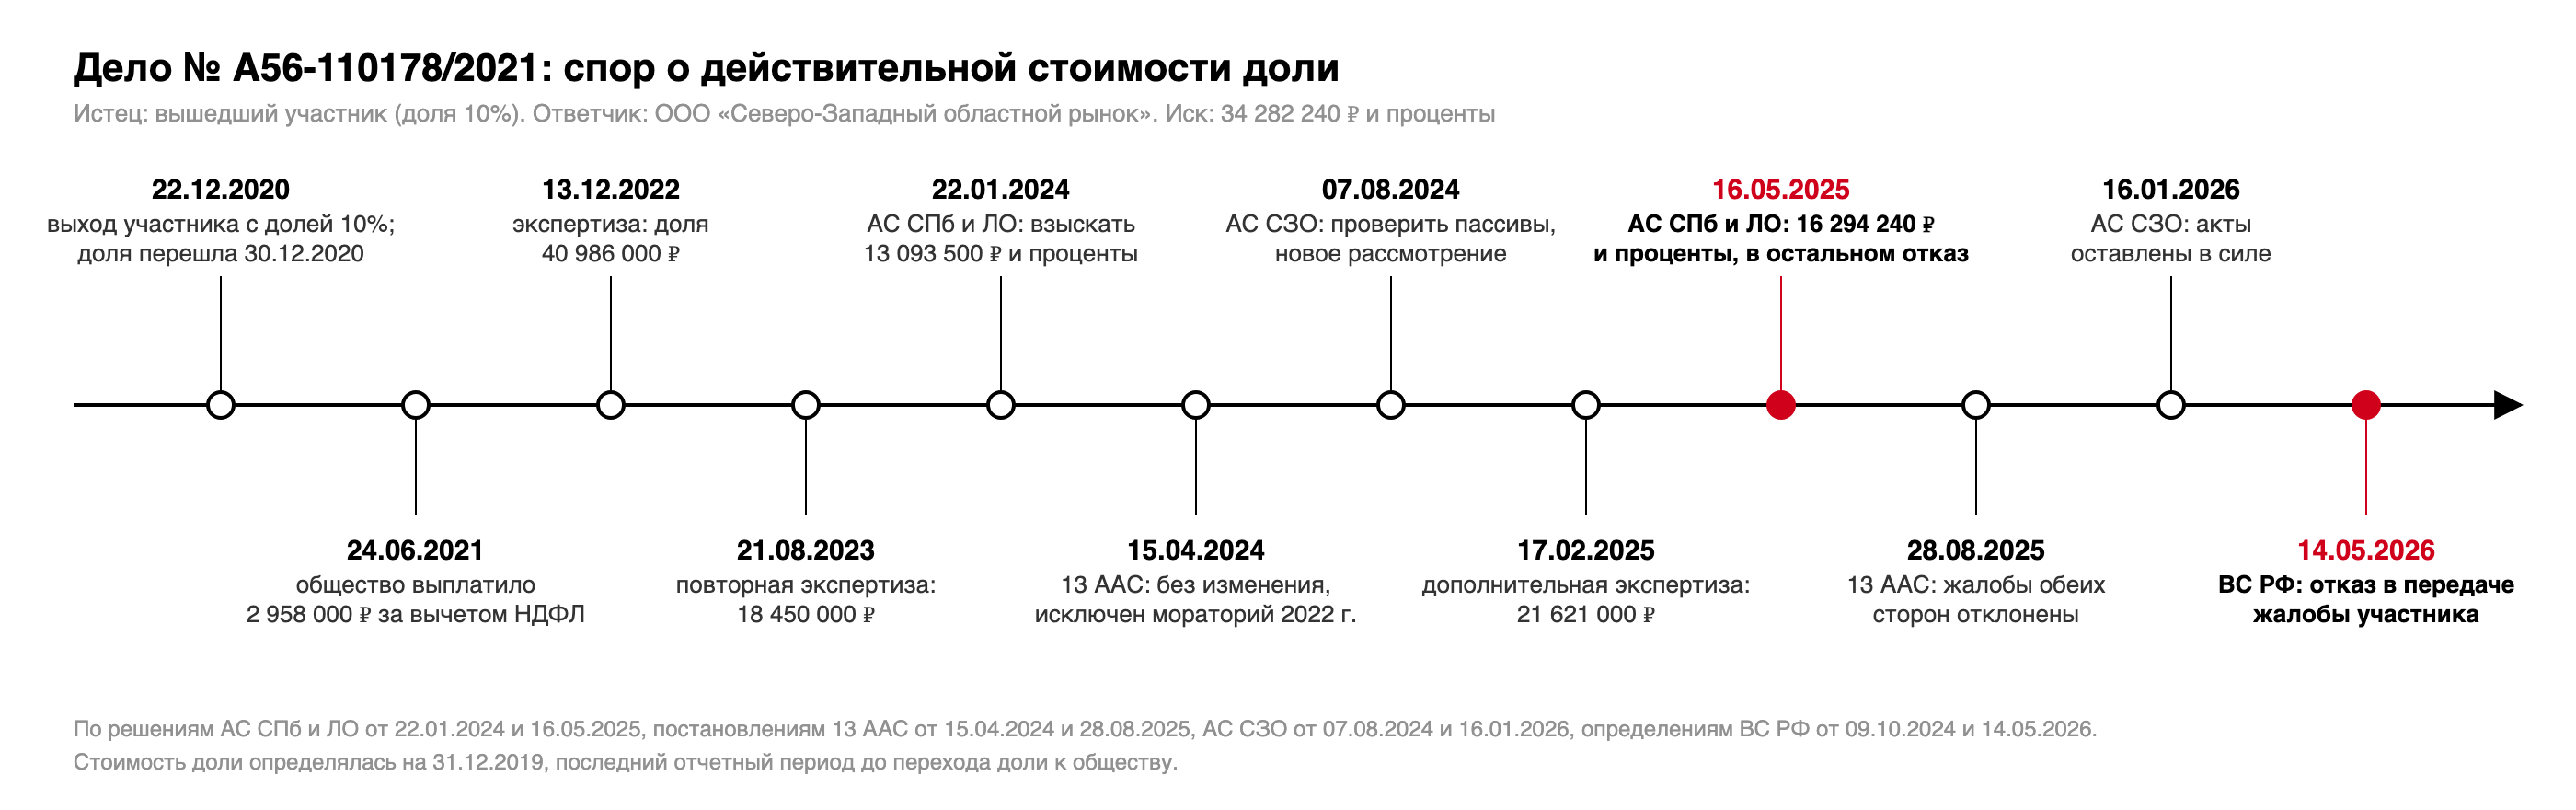
Участник с долей 10% вышел из ООО «Северо-Западный областной рынок» и потребовал через суд доплатить действительную стоимость доли: 34 282 240 рублей и проценты. Общество до суда выплатило ему 2 958 000 рублей. Спор шел больше четырех лет, прошел две апелляции и две кассации. Итог: взыскано 16 294 240 рублей и проценты, в остальной части иска отказано. Решение от 16 мая 2025 года устояло в апелляции и кассации, а 14 мая 2026 года Верховный Суд РФ отказал участнику в передаче жалобы. Размер определила повторная экспертиза, которую суды признали надлежащим доказательством, а первую, на 40,99 млн, не приняли.
Я представлял общество в первой инстанции, в апелляции и в кассации, включая новое рассмотрение. Дело полезно обеим сторонам спора о доле: в нем видно, из чего складывается расчет действительной стоимости доли, как суд выбирает между противоречащими экспертизами и какие возражения общества не работают.
Что было: выход участника из ООО и частичная выплата
Право на выход предусмотрено п. 7.3 устава общества. Участник направил нотариально удостоверенное заявление о выходе 22 декабря 2020 года, доля перешла к обществу 30 декабря 2020 года. Значит, по п. 6.1 ст. 23 Закона об ООО стоимость доли считается по отчетности за последний отчетный период до перехода доли, то есть на 31 декабря 2019 года. 19 мая 2021 года общество запросило банковские реквизиты, 24 июня 2021 года выплатило 2 958 000 рублей за вычетом 13% НДФЛ.
Участник посчитал, что баланс не отражает рыночную стоимость имущества: по его расчету чистые активы общества составляли 376 822 402 рубля, а доля 37 682 240 рублей. С учетом уточнения иск составил 34 282 240 рублей долга и 891 807 рублей процентов за период с 1 июля по 21 ноября 2021 года с начислением до оплаты.
Как считается действительная стоимость доли при выходе участника
По п. 2 ст. 14 Закона об ООО действительная стоимость доли равна части стоимости чистых активов, пропорциональной доле. Чистые активы это активы минус пассивы по Порядку, утвержденному приказом Минфина РФ от 28.08.2014 № 84н. Суды в этом деле сослались на постановление Президиума ВС РФ от 09.11.2016 № 336-ПЭК16: справедливым критерием оценки считается рыночная стоимость активов, а не только балансовая. Если участник не согласен с суммой, суд проверяет доводы сторон, в том числе по заключению экспертизы (п. 16 постановления Пленумов ВС РФ и ВАС РФ от 09.12.1999 № 90/14).
Две экспертизы: 40,99 млн и 18,45 млн за одну и ту же долю
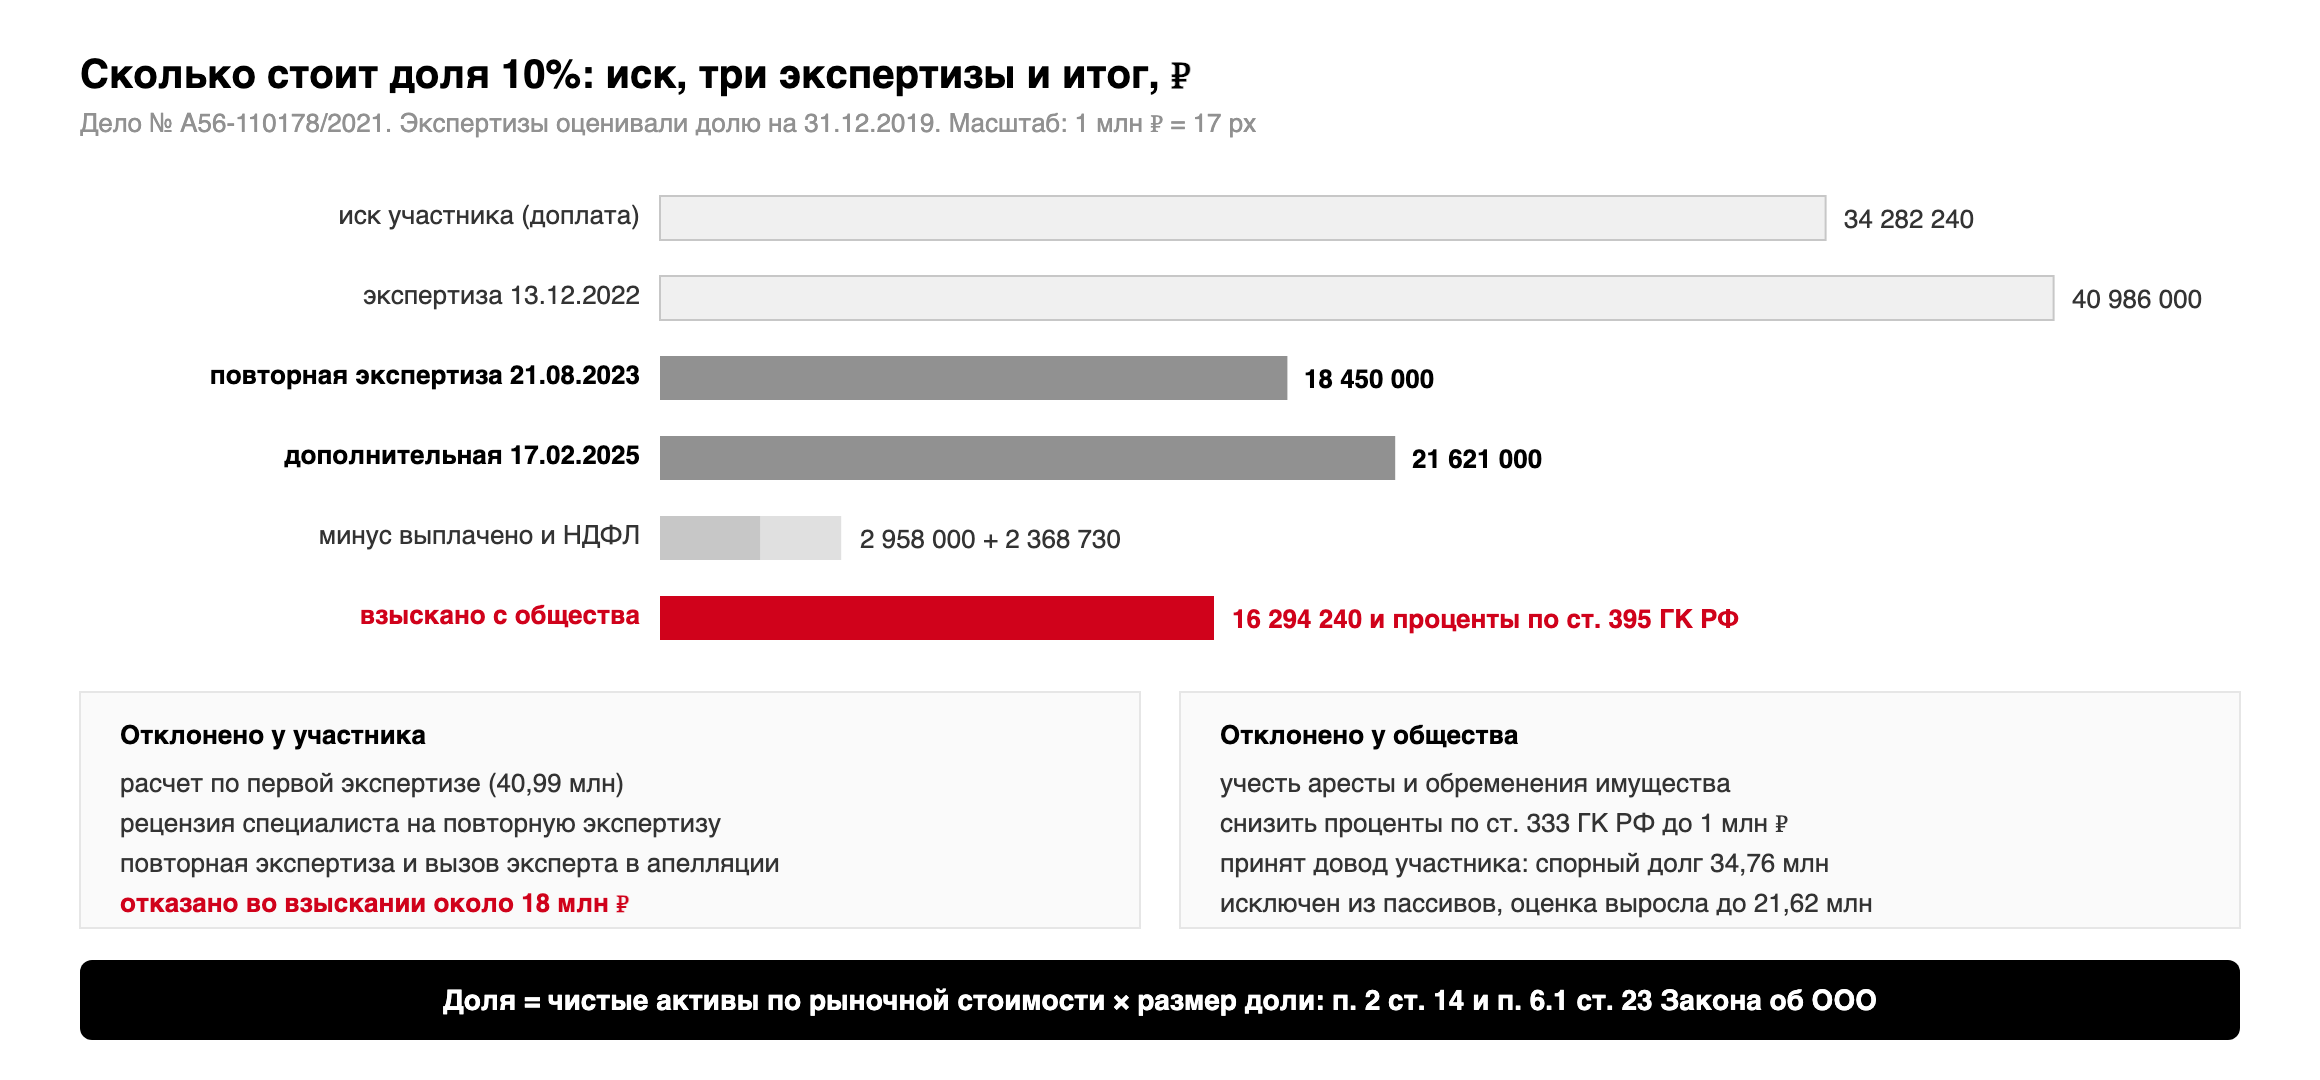
Первая судебная экспертиза от 13 декабря 2022 года оценила долю 10% на 31 декабря 2019 года в 40 986 000 рублей. После опроса экспертов суд с учетом мнения сторон назначил повторную экспертизу в другой организации. Заключение от 21 августа 2023 года: 18 450 000 рублей.
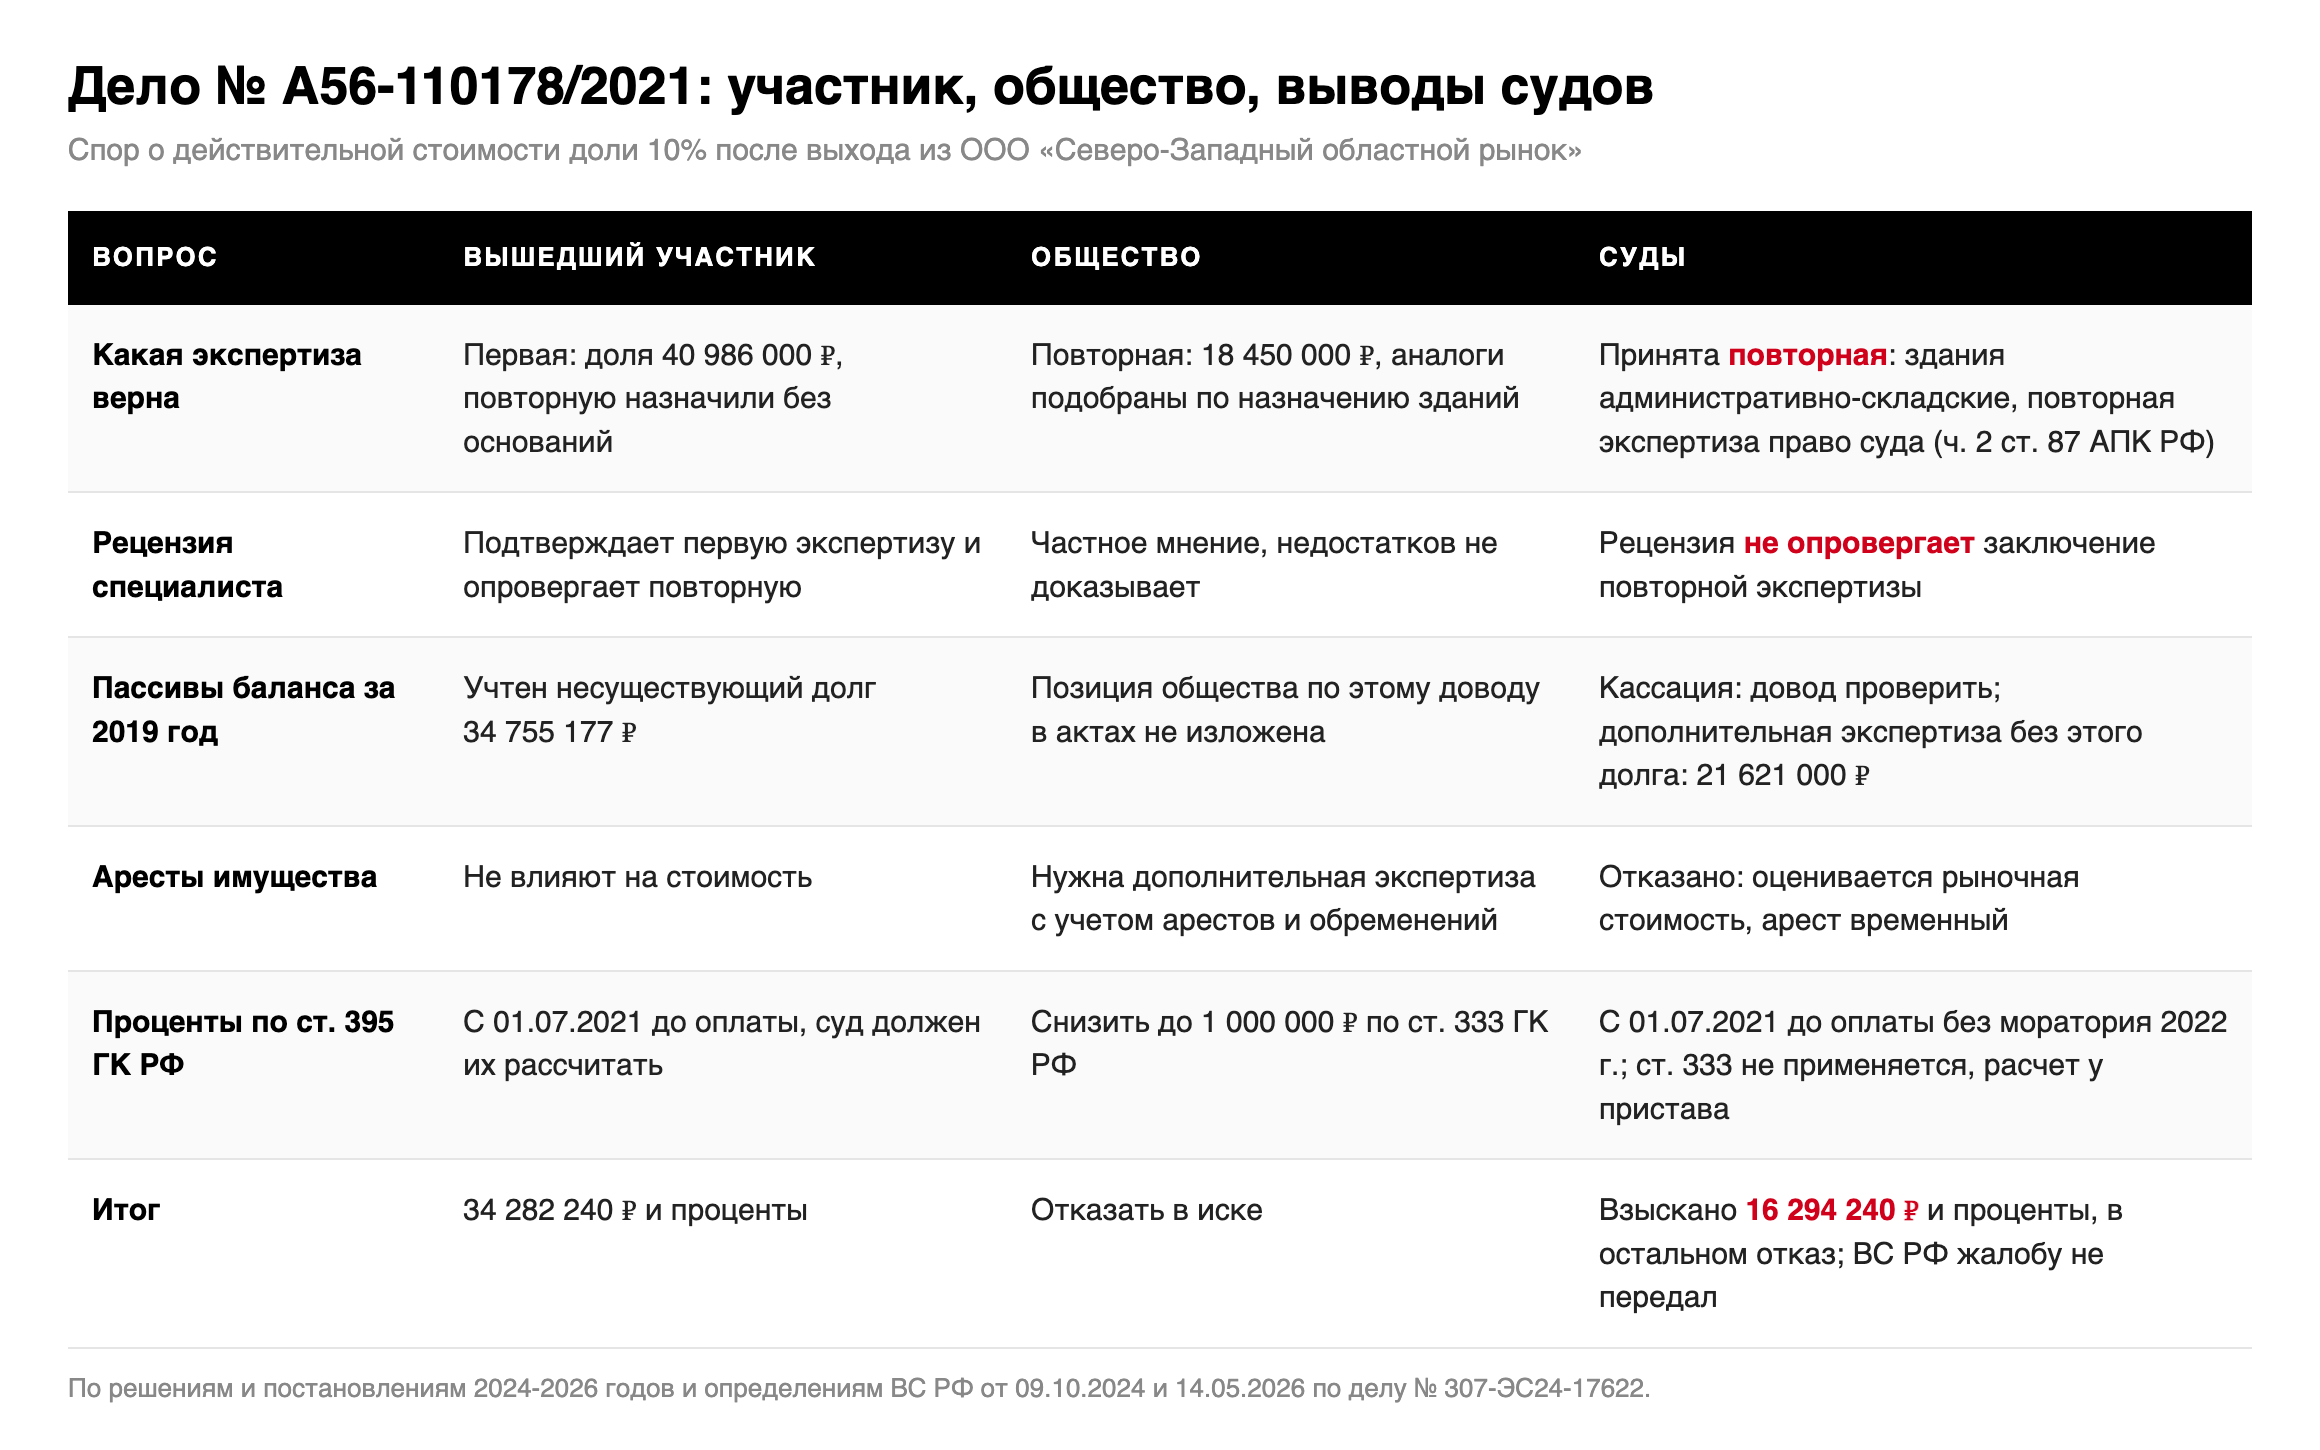
Эксперты повторной экспертизы объяснили разницу в заседании. В первой экспертизе объектами-аналогами взяты торговые площади, а здания общества по конструктивному и функциональному составу административно-складские; торговое использование зависит только от воли собственника и может меняться. Отсюда меньшая рыночная стоимость.
Решением от 22 января 2024 года суд взял за основу повторную экспертизу: 18 450 000 минус выплаченные 2 958 000 минус 13% НДФЛ 2 398 500, итого 13 093 500 рублей, проценты по ст. 395 ГК РФ с 1 июля 2021 года до оплаты и 200 000 рублей госпошлины. Тринадцатый арбитражный апелляционный суд 15 апреля 2024 года отклонил жалобы обеих сторон и только дописал в резолютивную часть исключение процентов за мораторий с 1 апреля по 1 октября 2022 года.
Можно ли оспорить повторную экспертизу рецензией
Участник во всех инстанциях настаивал на первой экспертизе и приносил рецензию специалиста на повторную. Суды это не приняли. Назначение повторной экспертизы по ч. 2 ст. 87 АПК РФ это право суда при сомнениях в обоснованности заключения, а рецензия только мнение специалиста. Выбор объектов-аналогов, указал суд округа, относится к компетенции экспертов.
Какие возражения общества суд не принял
Честно о том, что не получилось у общества. Общество просило дополнительную экспертизу с учетом арестов и обременений имущества. Суды отказали: оценивается рыночная стоимость, а арест носит временный характер; новый вопрос экспертам это не восполнение пробела, а попытка получить другое заключение. Позже общество просило снизить проценты по ст. 333 ГК РФ до 1 000 000 рублей. Тоже отказ: к процентам по п. 1 ст. 395 ГК РФ ст. 333 по общему правилу не применяется (п. 6 ст. 395 ГК РФ, п. 48 постановления Пленума ВС РФ от 24.03.2016 № 7).
Кассация: проверить пассивы баланса
Арбитражный суд Северо-Западного округа 7 августа 2024 года согласился с выбором экспертизы, но отменил акты по другому доводу участника. Участник утверждал, что в пассивах баланса за 2019 год учтен долг 34 755 177 рублей, которого нет. Суд округа сослался на определения ВС РФ от 19.08.2019 № 301-ЭС17-18814 и от 06.06.2024 № 305-ЭС23-29675: если в последней отчетности выявлены существенные ошибки, влияющие на чистые активы, суд не может их игнорировать. Суды этот довод не исследовали, поэтому дело ушло на новое рассмотрение.
Новое рассмотрение: 21,62 млн вместо 18,45 млн
Суд назначил дополнительную экспертизу к повторной с исключением спорного долга из пассивов. Заключение от 17 февраля 2025 года: 21 621 000 рублей. Решением от 16 мая 2025 года взыскано 16 294 240 рублей (21 621 000 минус 2 958 000 минус НДФЛ 2 368 730 с учетом удержанного), проценты с 1 июля 2021 года до оплаты без периода моратория и 200 000 рублей госпошлины. Апелляция 28 августа 2025 года отклонила обе жалобы: повторная экспертиза и вызов эксперта не нужны, проценты посчитает пристав на дату исполнения. Суд округа 16 января 2026 года оставил акты в силе, а Верховный Суд РФ 14 мая 2026 года отказал в передаче жалобы участника.
«Между тем рецензия является частным мнением специалиста, безусловно не подтверждающим наличие недостатков экспертного заключения, полученного по результатам повторной экспертизы». Постановление Арбитражного суда Северо-Западного округа от 07.08.2024 по делу № А56-110178/2021.
Что делать обществу, если вышедший участник требует доплату
- Проверить дату перехода доли и отчетный период. Здесь доля перешла 30 декабря 2020 года, и все экспертизы считали стоимость на 31 декабря 2019 года.
- Выплатить бесспорную часть в срок и удержать НДФЛ. Суды вычитали выплаченное и налог из стоимости доли.
- Смотреть на назначение зданий, а не на вывеску. Спор о том, торговые это площади или административно-складские, изменил оценку более чем вдвое.
- Задавать эксперту вопросы в заседании: объяснения экспертов о выборе аналогов суды затем приводили во всех актах.
- Заранее проверить пассивы баланса. Долг, реальность которого вызывает сомнения, суд может исключить из расчета, как исключил 34 755 177 рублей здесь.
- Не рассчитывать на арест имущества и на ст. 333 ГК РФ: оба довода суды отклонили.
- Помнить о процентах по ст. 395 ГК РФ: они идут с даты просрочки до оплаты, за вычетом моратория 2022 года.
Если участник вышел из ООО и требует выплаты доли, пришлите устав, заявление о выходе, отчетность за нужный период, платежки и отчеты об оценке: скажу, какая часть требования спорная, нужна ли экспертиза и какие вопросы ставить эксперту. Обещать результат не вправе, обещаю разбор и честную оценку.